Din kreditvärdighet avgör om du får ett lån, ett hyreskontrakt eller ett mobilabonnemang. Den påverkar också vilken ränta du erbjuds. Men vad betyder det egentligen att ha hög eller låg kreditvärdighet, och vad kan du själv göra åt den? I det här blogginlägget går vi igenom hur kreditvärdighet bedöms, vilka uppgifter som används och hur länge de sparas, vilka rättigheter du har och hur du kan förbättra din kreditvärdighet.
I korthet
- Kreditvärdighet är en bedömning av hur sannolikt det är att du betalar dina skulder enligt avtal.
- Bedömningen bygger på uppgifter från kreditupplysningsföretag, som i sin tur hämtar data från bland annat Skatteverket, Kronofogden och bankerna.
- Inkomst, skulder, betalningsanmärkningar och antalet förfrågningar väger tyngst.
- En förfrågan syns i ett år, en betalningsanmärkning i tre år och en skuldsanering i minst fem år.
- Du har rätt att se dina uppgifter, få fel rättade och klaga hos en myndighet.
- Att kolla din egen kreditvärdighet påverkar den inte.
Vad är kreditvärdighet?
Kreditvärdighet är ett mått på hur stor risken är att du inte betalar tillbaka ett lån, en kredit eller en faktura. Ju lägre risk, desto högre kreditvärdighet. Måttet används av banker och kreditgivare, men också av hyresvärdar, teleoperatörer, elbolag och e-handlare som erbjuder delbetalning. Kreditvärdighet är alltså ingen fast egenskap och den förändras i takt med din ekonomi.
Fyra begrepp som ofta blandas ihop
| Begrepp | Beskrivning | Vem som står för det |
|---|---|---|
| Kreditupplysning | Själva underlaget: en sammanställning av uppgifter om din ekonomi | Kreditupplysningsföretaget |
| Kreditbetyg | En siffra eller nivå som sammanfattar risken, till exempel UC-score | Kreditupplysningsföretaget |
| Kreditvärdighet | Den samlade bedömningen av hur pålitlig du är som betalare | Kreditupplysningsföretaget och mottagaren |
| Kreditprövning | Långivarens lagstadgade kontroll av om du har råd med just det lån du söker | Långivaren |
Vad är en kreditupplysning?
En kreditupplysning är en sammanställning av uppgifter om din ekonomi, som inkomst, skulder, krediter och eventuella betalningsanmärkningar. Ett kreditsupplysningsföretag tar fram den på uppdrag av den som vill bedöma om du kommer att betala. I Sverige är Upplysningscentralen (UC) det största kreditupplysningsföretaget. Andra är Creditsafe, Dun & Bradstreet och Syna.
Vilka uppgifter finns i en kreditupplysning?
- Namn, personnummer och folkbokföringsadress från folkbokföringen.
- Taxerad inkomst från Skatteverket, ofta för de senaste åren.
- Betalningsanmärkningar och eventuellt skuldsaldo hos Kronofogden.
- Lån och krediter du har hos banker och kreditinstitut, inklusive beviljade men oanvända krediter.
- Antalet förfrågningar, alltså hur många som tagit en kreditupplysning på dig det senaste året.
- Uppgift om skuldsanering, om du har eller har haft en.
Uppgifter om till exempel ditt sparande, din hälsa eller hur du handlar i butik ingår inte.
Vem får ta en kreditupplysning på dig?
Enligt kreditupplysningslagen får ett kreditupplysningsföretag bara lämna ut en upplysning om en privatperson om mottagaren har ett legitimt behov. Vanliga exempel:
- Du har ansökt om ett lån, ett kreditkort eller en delbetalning.
- Du ska skriva ett hyresavtal för en bostad.
- Du ska teckna ett abonnemang för till exempel mobil, bredband eller el.
- Du söker en tjänst där du får ett stort ansvar för ett företags ekonomi.
Nyfikenhet räcker alltså inte. Kreditupplysningsföretagen behöver dessutom tillstånd från Integritetsskyddsmyndigheten (IMY), som också har tillsyn över dem.
Hur går en kreditbedömning till?
När du ansöker om ett lån följer bedömningen i regel samma steg:
- Du lämnar en ansökan med uppgifter om inkomst, boende och andra lån.
- Långivaren beställer en kreditupplysning om dig från ett kreditupplysningsföretag.
- Kreditupplysningsföretaget sammanställer uppgifterna och räknar fram ett kreditbetyg.
- Långivaren gör en kreditprövning där kreditupplysningen vägs samman med din budget.
- Du får ett beslut och en kopia av kreditupplysningen.
Vad betyder hög, medel och låg kreditvärdighet?
De flesta kreditupplysningsföretag delar in privatpersoner i nivåer som hög, medel eller låg. Nivån avgör inte ensam om du får ett lån, men den sätter ramarna. Bakom dessa nivåer ligger en mer detaljerad sifferskala, det vill säga en kreditscore, som varierar beroende på vilket kreditupplysningsföretag som används. En högre kreditscore innebär ofta lägre risk och därmed bättre kreditvärdighet. Däremot innebär låg kreditscore ofta högre risk och sämre kreditvärdighet.
Riskprognos och UC-score
Grunden i UC:s modell är riskprognosen, som anger i procent hur sannolikt det är att du får en betalningsanmärkning inom tolv månader. Riskprognosen kan ligga mellan 0,1 och 99,9 procent, och ju lägre den är, desto bättre.
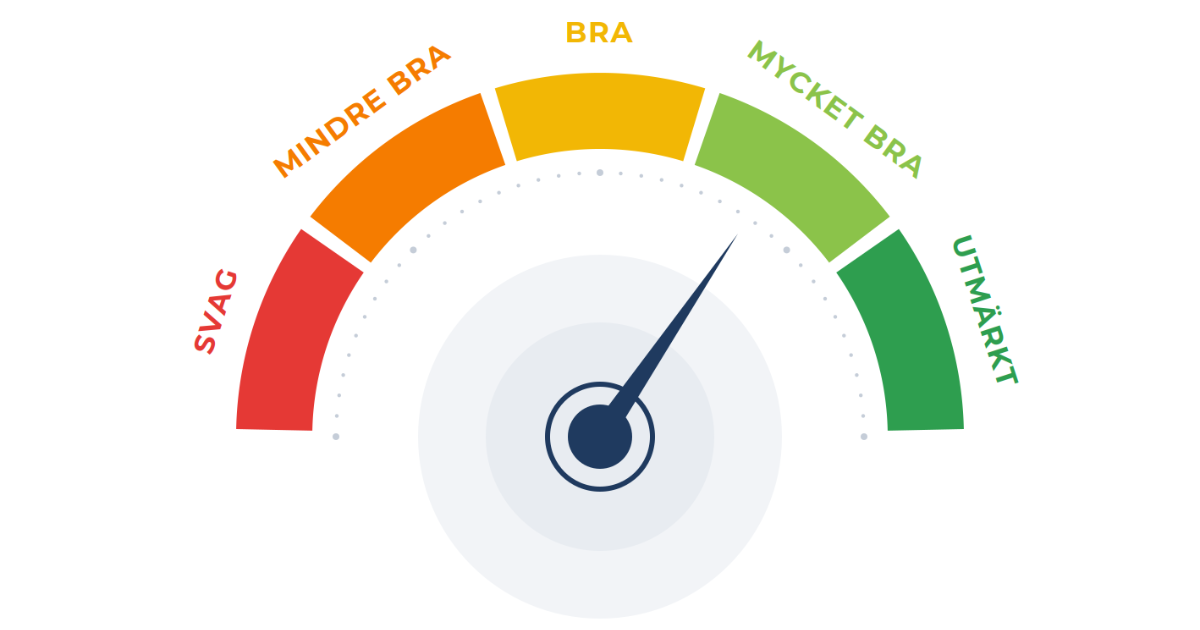
För att göra siffran lättare att förstå omvandlas riskprognosen till UC-score, en poängskala från 1 till 999 där högre är bättre. Enligt MinUC visas poängen tillsammans med en av fem nivåer: Svag, Mindre bra, Bra, Mycket bra och Utmärkt. Andra kreditupplysningsföretag använder egna skalor som inte går att jämföra rakt av med UC:s.
Hög kreditvärdighet
Med hög kreditvärdighet bedöms risken som mycket låg. Det ger dig större förhandlingsutrymme: fler långivare säger ja, räntan blir ofta lägre och du kan få högre lånebelopp eller kreditgränser. Du kan också slippa deposition vid nya abonnemang och hyresavtal.
Medel kreditvärdighet
Medelgod kreditvärdighet innebär att din ekonomiska profil bedöms ha en genomsnittlig risknivå. Det innebär att du fortfarande kan ha goda möjligheter att få lån beviljade, men räntan och övriga lånevillkor är inte nödvändigtvis de mest förmånliga. I vissa fall kan långivaren vilja att du har en medsökande för att stärka låneansökan. Din kreditvärdighet kan också påverkas relativt snabbt av förändringar i din ekonomi, exempelvis om du tar ett nytt lån eller ökar din skuldsättning.
Låg kreditvärdighet
Låg kreditvärdighet betyder att mottagaren ser en förhöjd risk. Konsekvenserna märks ofta utanför bankvärlden: svårare att få hyreskontrakt, krav på förskottsbetalning för mobil eller el, och nej till delbetalning i e-handeln. Lån kan fortfarande vara möjligt, men till sämre villkor.
Kreditvärdighet när du jämför lån
Räntan på ett privatlån, det vill säga ett lån utan säkerhet, sätts individuellt, och kreditvärdigheten är en av de viktigaste faktorerna. Jämför alltid den effektiva räntan, som visar lånets totala kostnad inklusive avgifter.
När du jämför lån via Arcadia Finans skickas din intresseanmälan till en licensierad kreditförmedlare, som jämför erbjudanden från ett flertal långivare och tar kreditupplysningen. Det tas bara en UC-upplysning, vilket ger färre förfrågningar än om du söker hos varje långivare själv.
Vad påverkar din kreditvärdighet?
Flera faktorer vägs samman när din kreditvärdighet och kreditscore bedöms. Här är de viktigaste och vad du själv kan göra åt dem.
| Faktor | Hur den påverkar | Vad du kan göra |
|---|---|---|
| Inkomst | Hög och stabil deklarerad inkomst höjer kreditvärdigheten | Se till att all inkomst deklareras |
| Anställning | Fast anställning väger tyngre än tidsbegränsad eller oregelbunden inkomst | Vänta gärna med större lån tills provanställningen är över |
| Befintliga lån | Hög skuldsättning i förhållande till inkomst sänker kreditvärdigheten | Amortera, börja med de dyraste skulderna |
| Oanvända krediter | Kreditgränser räknas som möjliga skulder även när de inte används | Avsluta kort och kontokrediter du inte behöver |
| Betalningsanmärkningar | Den enskilt tyngsta negativa faktorn | Betala i tid och agera tidigt vid problem |
| Skuldsaldo hos Kronofogden | Gör det i regel omöjligt att få nya lån | Kontakta Kronofogden och gör upp en plan |
| Kreditupplysningar | Många förfrågningar på kort tid tolkas som akut lånebehov, vilket kan påverka bedömningen | Undvik att söka hos många långivare var för sig |
| Ålder och historik | Kort ekonomisk historik ger mindre underlag att bedöma | Bygg historik med få, väl skötta krediter |
Hur länge syns uppgifterna?
Kreditupplysningslagen styr hur länge uppgifter om privatpersoner får finnas kvar. De viktigaste tiderna:
- En förfrågan, alltså att någon har tagit en upplysning på dig, tas bort efter ett år.
- En betalningsanmärkning tas bort senast tre år efter att den registrerades.
- En skuldsanering syns i fem år efter beslutet, eller tills betalningsplanen är klar om den pågår längre än så.
Observera att en betalningsanmärkning inte försvinner när skulden är betald. Den ligger kvar hela perioden.
Vilka rättigheter har du?
Kreditupplysningar regleras hårt för att skydda privatpersoner. Det här har du rätt till:
- Du ska få en kopia varje gång någon tar en kreditupplysning på dig, se till exempel UC:s information om upplysningskopian.
- Du har rätt att få veta vilka uppgifter ett kreditupplysningsföretag har om dig genom ett registerutdrag.
- Du har rätt att få felaktiga eller missvisande uppgifter rättade eller borttagna.
- Du kan klaga hos Integritetsskyddsmyndigheten om du anser att ett kreditupplysningsföretag hanterar dina uppgifter fel.
Kopian skickas ofta till din digitala brevlåda, till exempel Kivra. Får du ett meddelande från UC, Creditsafe eller ett annat kreditupplysningsföretag betyder det att någon har tagit en upplysning på dig. Känner du inte igen vem det är, kontakta kreditupplysningsföretaget.
Hur kollar du din kreditvärdighet?
Det enklaste sättet är att beställa en upplysning om dig själv direkt hos ett kreditupplysningsföretag, till exempel via MinUC. En upplysning du tar på dig själv registreras inte som en förfrågan och påverkar därför inte din kreditvärdighet.
När du går igenom uppgifterna, kontrollera särskilt att inkomsten är rätt, att adressen stämmer och att alla krediter verkligen är dina. Okända krediter kan vara ett tecken på att någon använt din identitet.
Hur förbättrar du din kreditvärdighet?
Vissa åtgärder ger effekt snabbt, andra tar tid. Sortera dem efter när de börjar verka.
Det du kan göra direkt
- Avsluta kreditkort och kontokrediter som du inte använder.
- Lägg in autogiro eller påminnelser för alla återkommande räkningar.
- Kontrollera dina uppgifter hos kreditupplysningsföretagen och begär rättelse av fel.
Det som verkar inom några månader
- Betala av små och dyra krediter, eller samla lån så att du får färre krediter att hålla reda på.
- Pausa nya ansökningar tills tidigare förfrågningar börjar bli äldre.
- Minska löpande utgifter så att det finns marginal i budgeten varje månad.
Det som tar längre tid
- Låt tiden arbeta: förfrågningar försvinner efter ett år och anmärkningar efter tre.
- Bygg en stabil inkomsthistorik, eftersom långivare ofta tittar på flera års taxering.
- Bygg en buffert som täcker oväntade utgifter, så att en trasig tvättmaskin inte leder till en sen betalning.
Om ekonomin redan är ansträngd
Har du svårt att betala dina räkningar är ett nytt lån sällan rätt väg. Alla kommuner erbjuder kostnadsfri budget- och skuldrådgivning, och du hittar din kommuns kontaktuppgifter i Konsumentverkets lista över kommunernas budget- och skuldrådgivning. Har en skuld redan gått till Kronofogden lönar det sig att höra av sig dit tidigt och fråga om en avbetalningsplan. Kom ihåg att det kostar pengar att låna.
Sammanfattning
Kreditvärdighet är bedömningen av hur troligt det är att du betalar dina skulder. Den bygger på uppgifter om inkomst, skulder, betalningshistorik och förfrågningar, och reglerna för vad som får sparas och hur länge är tydliga. Du har rätt att se och rätta uppgifterna om dig. Den som betalar i tid, håller nere antalet krediter och undviker onödiga ansökningar bygger över tid upp en hög kreditvärdighet, och därmed bättre villkor när det verkligen behövs.
Frågor och svar
Vad innebär hög kreditvärdighet?
Att risken bedöms som mycket låg att du inte betalar dina skulder. Det ger fler ja från långivare och oftast lägre ränta.
Vad är en bra kreditvärdighet hos UC?
Nivån Bra eller högre på UC:s femgradiga skala. Ju lägre riskprognos och ju högre UC-score, desto bättre.
Sänker det min kreditvärdighet att jag kollar den själv?
Nej. En upplysning du tar på dig själv registreras inte som en förfrågan.
Försämrar en kreditupplysning min kreditvärdighet?
En enstaka förfrågan påverkar sällan märkbart. Flera förfrågningar på kort tid kan däremot sänka den, och varje förfrågan syns i ett år.
Försvinner en betalningsanmärkning när jag betalar skulden?
Nej. Den finns kvar i tre år från att den registrerades, även om skulden är betald.
Är det dåligt för kreditvärdigheten att ha lån?
Inte i sig. Lån som står i rimlig proportion till din inkomst och betalas i tid är normalt. Det är hög skuldsättning och sena betalningar som sänker.
Kan jag få lån med låg kreditvärdighet?
Det är inte omöjligt att få lån trots låg kreditvärdighet, men ofta till högre ränta. Med ett aktivt skuldsaldo hos Kronofogden beviljas i regel inga nya lån.
Vad gör jag om uppgifterna om mig är fel?
Begär rättelse hos kreditupplysningsföretaget. Får du inget svar eller fel hantering kan du klaga hos Integritetsskyddsmyndigheten.
Jämför lånealternativ
Din e-postadress kan vara felaktig. Var vänlig och bekräfta din e-postadress eller använd en annan.